
Dijital Baskı Makinelerinde Baskı Maliyeti Nasıl Hesaplanır?
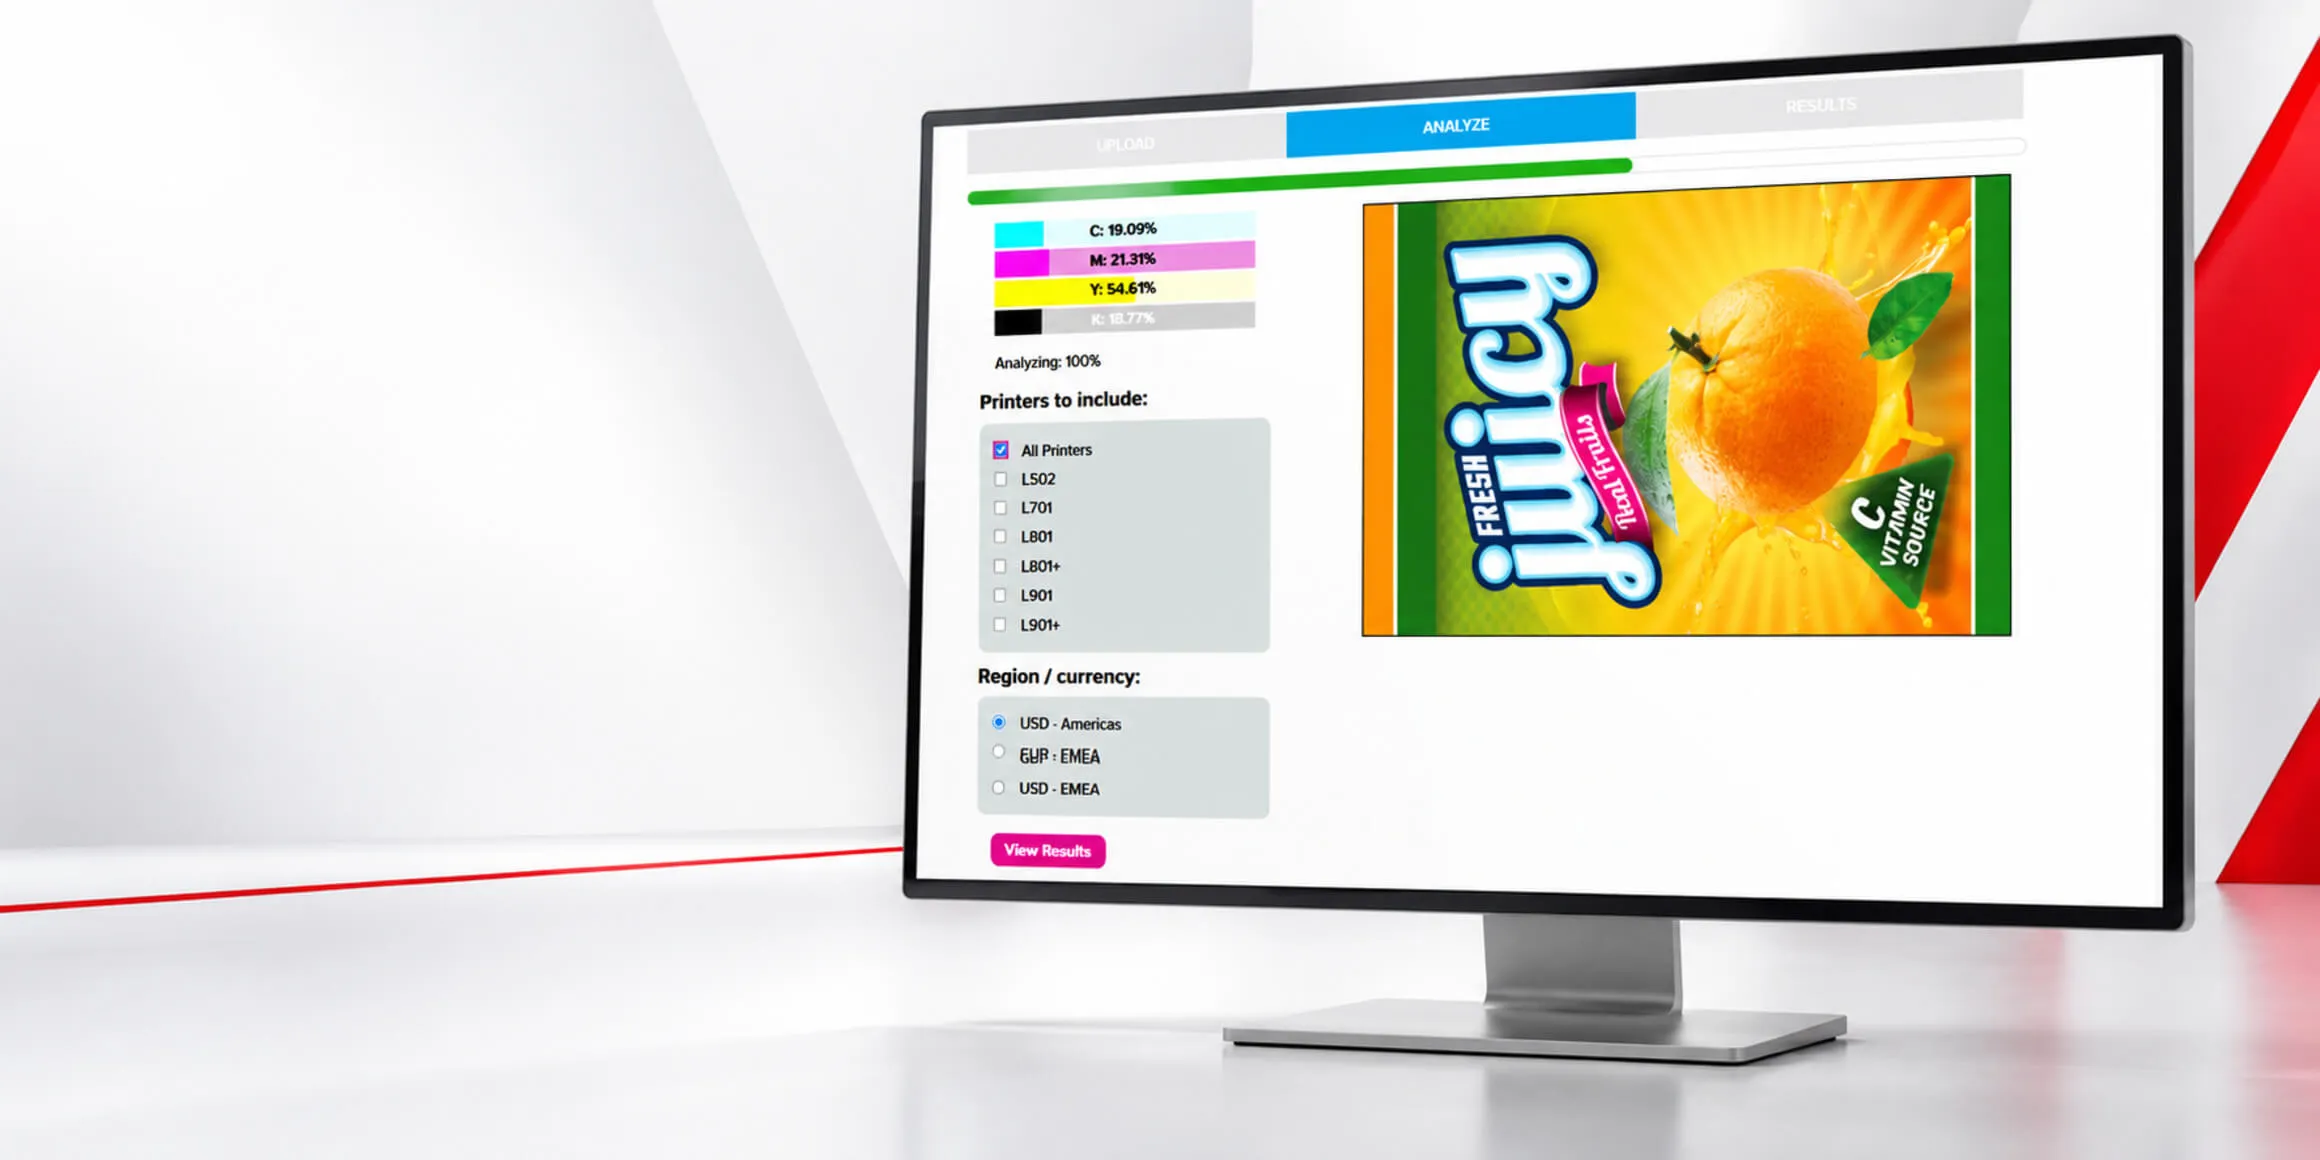
Dijital Baskı Makinelerinde Baskı Maliyeti Nasıl Hesaplanır?
Dijital baskı yatırımı değerlendirilirken en sık sorulan sorulardan biri, bir etiketin, tabakanın ya da metrekare baskının gerçek maliyetidir. Bu soruya yalnızca mürekkep fiyatına bakarak cevap vermek yanıltıcıdır. Çünkü dijital baskı makinelerinde baskı maliyeti; sarf tüketimi, malzeme, hazırlık süresi, fire, enerji, bakım, işçilik ve makinenin kullanım oranıyla birlikte oluşur.
Sağlıklı bir hesaplama, işletmenin kendi üretim verilerine dayanmalıdır. Aynı makineyle çalışan iki firma; iş çeşitliliği, baskı yoğunluğu, vardiya düzeni ve fire oranı farklı olduğu için aynı birim maliyete ulaşmayabilir. Bu nedenle amaç, katalogdaki teorik rakamı bulmak değil, siparişin gerçek üretim koşullarında ne kadara tamamlandığını görmektir.
Baskı Maliyeti Neden Yalnızca Mürekkep Tüketiminden Oluşmaz?
Mürekkep ya da toner, dijital baskının görünür sarf kalemidir. Ancak üretim sırasında baskı altı malzemesi, temizlik sıvıları, bakım kartuşları, baskı kafasıyla ilişkili tüketimler, operatör zamanı ve hatalı üretimler de maliyete eklenir. Baskı bittikten sonra kesim, laminasyon, lak, ayıklama veya paketleme gerekiyorsa bu işlemler ayrıca hesaplanmalıdır.
Örneğin düşük mürekkep tüketen bir iş, sık malzeme değişimi ve uzun ayar süresi gerektiriyorsa beklenenden pahalıya gelebilir. Benzer şekilde yüksek doluluk oranına sahip bir baskı, doğru iş planlaması ve düşük fire sayesinde daha öngörülebilir bir maliyetle tamamlanabilir.
Birim Maliyet Hesabının Temel Formülü
En pratik yaklaşım, iş için oluşan doğrudan ve dolaylı giderleri toplayıp satılabilir net üretim miktarına bölmektir. Formül şu şekilde kurulabilir:
Birim baskı maliyeti = Toplam üretim gideri / Satılabilir net baskı miktarı
Toplam üretim giderine malzeme, mürekkep veya toner, diğer sarflar, işçilik, enerji, bakım payı, makine amortismanı ve baskı sonrası işlemler dahil edilir. Net baskı miktarı belirlenirken deneme baskıları, ayar sırasında kullanılan malzeme ve hatalı ürünler toplam üretimden çıkarılmalıdır.
Baskı Altı Malzeme Maliyeti
Kâğıt, karton, film, folyo, etiket malzemesi veya diğer baskı yüzeyleri çoğu işte toplam maliyetin önemli bölümünü oluşturur. Hesaplama yapılırken satın alma fiyatının yanı sıra kullanılabilir alan dikkate alınmalıdır. Rulo işlerde kenar payları, tabaka işlerde kesim yerleşimi ve ürünler arasındaki boşluklar net verimi etkiler.
Malzeme maliyeti hesaplanırken şu bilgiler kaydedilmelidir:
- Malzemenin birim alış fiyatı
- Rulo eni ve kullanılan uzunluk ya da tabaka ölçüsü
- Bir tabakadan veya belirli bir metreden çıkan ürün adedi
- Kenar, kesim ve taşma payları
- Ayar ve deneme sırasında tüketilen miktar
- Hatalı baskı nedeniyle ayrılan malzeme
Stokta uzun süre bekleyen, yüzeyi bozulan veya nemden etkilenen malzemeler de görünmeyen bir kayıp yaratabilir. Bu nedenle maliyet hesabı satın alınan miktara değil, üretimde kullanılabilen miktara göre yapılmalıdır.
Mürekkep ve Toner Tüketimi Nasıl Hesaplanır?
Mürekkep tüketimi tasarımın yüzey doluluğuna, kullanılan renk sayısına, baskı moduna, çözünürlüğe, geçiş sayısına ve malzemenin emiciliğine göre değişir. Beyaz mürekkep, astar veya vernik kullanılan uygulamalarda ek katmanlar tüketimi belirgin biçimde artırabilir.
En güvenilir yöntem, makinenin iş bazında verdiği tüketim raporunu kullanmaktır. Yazılım tüketimi mililitre veya gram olarak gösteriyorsa kullanılan miktar ilgili sarfın birim fiyatıyla çarpılır. Böyle bir rapor yoksa belirli bir üretim öncesinde ve sonrasında kartuş ya da hazne ağırlığı ölçülerek yaklaşık tüketim bulunabilir.
Üretim dışında yapılan kafa temizliği, hat doldurma, nozul kontrolü ve bekleme sonrası bakım işlemleri de sarf tüketir. Bu miktarlar tek bir işe doğrudan bağlanamıyorsa aylık toplam sarf gideri, aynı dönemdeki satılabilir üretime dağıtılabilir.
Hazırlık Süresi ve İş Değişiminin Maliyete Etkisi
Dijital baskı, kalıp hazırlama ihtiyacını azaltmasıyla kısa tirajlarda avantaj sağlar. Buna rağmen dosya kontrolü, renk ayarı, malzeme yükleme, profil seçimi, test baskısı ve makine temizliği belirli bir süre alır. Sipariş adedi düştükçe bu sabit hazırlık maliyeti ürün başına daha fazla yansır.
Bu nedenle 50 adetlik bir iş ile 5.000 adetlik bir işte aynı birim fiyat kullanılmamalıdır. Hazırlık süresinin dakika bazında ölçülmesi ve operatör ile makine saat maliyeti üzerinden işe eklenmesi daha gerçekçi sonuç verir. Sık tekrarlanan işler için doğrulanmış üretim reçetelerinin kaydedilmesi, sonraki üretimlerde hazırlık süresini ve deneme firesini azaltır.
Fire Oranı Doğru Hesaplanmalıdır
Fire yalnızca çöpe ayrılan ürün değildir. Renk tutturmak için yapılan denemeler, kayıt hataları, kafa tıkanıklığı nedeniyle bozulan alanlar, yanlış malzeme seçimi, kesimde kaybedilen parçalar ve kalite kontrolünü geçemeyen ürünler de fireye dahildir.
Fire oranı = (Toplam üretilen miktar - Satılabilir miktar) / Toplam üretilen miktar × 100
Sipariş maliyeti hesaplanırken satılabilir ürün adedi esas alınmalıdır. Örneğin 1.000 ürün için malzeme kullanılmış ancak 940 ürün teslim edilebilir durumdaysa gider 1.000’e değil, 940’a bölünmelidir. Düzenli fire kaydı, hangi ürün ve malzemelerde sorun yaşandığını da gösterir.
İşçilik ve Operatör Zamanı
Operatör maliyeti yalnızca makinenin baskı yaptığı süreyle sınırlı değildir. Dosyanın hazırlanması, malzemenin taşınması, baskının izlenmesi, numune kontrolü, temizlik ve iş bitimindeki kayıtlar da çalışma süresine dahildir. Aynı anda birden fazla makineyi yöneten operatörlerde süre, işlere makul bir dağıtım anahtarıyla paylaştırılabilir.
İşçilik hesabında brüt ücretin yanında işveren maliyetleri, izinler ve üretime ayrılmayan süreler dikkate alınmalıdır. Basitçe aylık toplam personel maliyetinin verimli çalışma saatlerine bölünmesiyle gerçekçi bir saat maliyeti elde edilebilir.
Enerji, Bakım ve Yedek Parça Payı
Dijital baskı makinelerinde enerji tüketimi baskı ünitesiyle sınırlı değildir. Kurutma veya kürleme sistemi, kompresör, soğutma ünitesi, vakum, bilgisayar ve ortam iklimlendirmesi de elektrik kullanabilir. Özellikle yüksek ısı veya UV kürleme gerektiren uygulamalarda yardımcı sistemler hesaba katılmalıdır.
Bakım giderleri aylık veya yıllık toplam üzerinden üretime dağıtılabilir. Periyodik servis, filtre, bakım kartuşu, baskı kafası, pompa, lamba, silecek ve benzeri parçalar için geçmiş tüketim kayıtları kullanılmalıdır. Yeni bir yatırımda geçmiş veri bulunmuyorsa üretici bakım planı ve öngörülen parça değişim aralıkları üzerinden ihtiyatlı bir bütçe oluşturulabilir.
Makine Yatırımının Maliyete Dağıtılması
Makinenin satın alma bedeli tek bir siparişe yüklenmez. Yatırım tutarı, planlanan ekonomik kullanım süresi ve gerçek üretim kapasitesi dikkate alınarak saatlik makine maliyetine dönüştürülür. Finansman giderleri, yazılım lisansları ve zorunlu çevre ekipmanları da yatırımın parçası olabilir.
Makinenin teorik maksimum hızı yerine fiilî verimli çalışma süresinin kullanılması önemlidir. Vardiyanın tamamı baskıyla geçmiyorsa düşük kapasite kullanımı saatlik maliyeti yükseltir. Bu nedenle makine doluluk oranı teklif stratejisinde ayrı bir değişken olarak izlenmelidir.
Baskı Sonrası İşlemler Ayrı İzlenmelidir
Kesim, laminasyon, lak, dilimleme, sarım, ayıklama, kalite kontrol ve paketleme baskının devamı niteliğindedir. Bu işlemler başka bir makinede yapılıyorsa her aşama için hazırlık, sarf, işçilik ve fire ayrıca hesaplanmalıdır.
Baskı makinesinin hızlı olması, sonlandırma hattı yavaşsa toplam işi hızlandırmaz. Teklif hazırlanırken siparişin baskıdan sevkiyata kadar izlediği yol çıkarılmalı ve her işlem için süre belirlenmelidir. Böylece darboğaz oluşturan aşamalar görünür hâle gelir.
Örnek Maliyet Hesabı Nasıl Kurulabilir?
Bir etiket siparişi için aşağıdaki kalemler örnek alınabilir:
- Etiket malzemesi ve laminasyon filmi
- CMYK, beyaz ve vernik tüketimi
- Test ve ayar baskıları
- Operatörün hazırlık ve üretim süresi
- Makinenin baskı süresine düşen saat maliyeti
- Kesim, ayıklama ve rulo sarım gideri
- Paketleme malzemesi
- Fire payı
Bu giderler toplandıktan sonra sağlam ve teslim edilebilir etiket adedine bölünür. Elde edilen rakam üretim maliyetidir; satış fiyatı değildir. Genel yönetim gideri, finansman, satış maliyeti, risk payı ve hedeflenen kâr ayrıca eklenmelidir.
Maliyeti Düşürmek İçin Hangi Veriler İzlenmeli?
Dijital baskıda maliyeti düşürmenin yolu yalnızca daha ucuz sarf kullanmak değildir. İşleri benzer malzeme ve baskı modlarına göre sıralamak, doğru renk profili kullanmak, tasarımları malzemeye verimli yerleştirmek ve tekrarlanan işlerin reçetelerini saklamak çoğu zaman daha kalıcı fayda sağlar.
Aylık olarak makine çalışma oranı, hazırlık süresi, iş başına fire, metrekare başına sarf tüketimi, yeniden baskı sayısı ve bakım kaynaklı duruşlar takip edilebilir. Bu göstergeler teklif hesabının güncel kalmasını ve fiyatların tahmin yerine ölçüme dayanmasını sağlar.
Sonuç
Dijital baskı makinelerinde baskı maliyeti; malzeme ve mürekkebin yanında hazırlık, fire, işçilik, enerji, bakım, yatırım ve sonlandırma giderlerinin toplamıdır. Doğru hesap için her siparişin gerçek üretim rotası ve satılabilir net çıktısı esas alınmalıdır.
Düzenli veri toplayan işletmeler yalnızca daha doğru fiyat vermez. Hangi işlerin kârlı olduğunu, hangi malzemelerin gereksiz kayıp oluşturduğunu ve kapasitenin nerede daraldığını da görebilir. Makine seçimi yapılırken teknik kapasite kadar toplam sahip olma maliyetinin ve gerçek üretim senaryosunun değerlendirilmesi bu nedenle önemlidir.
Dijital Baskı Maliyeti Hakkında Sık Sorulan Sorular
Dijital baskıda birim maliyet nasıl bulunur?
İşe ait tüm üretim giderleri toplanır ve kalite kontrolünü geçen net ürün adedine, metrekareye ya da metreye bölünür.
Mürekkep maliyeti tek başına yeterli midir?
Hayır. Malzeme, fire, işçilik, enerji, bakım, makine payı ve baskı sonrası işlemler de hesaplamaya katılmalıdır.
Kısa tirajlarda maliyet neden yükselir?
Dosya hazırlığı, malzeme yükleme ve test baskısı gibi sabit hazırlık giderleri daha az ürüne dağıldığı için birim maliyet artabilir.
Baskı maliyeti ne sıklıkla güncellenmelidir?
Sarf, malzeme, enerji ve işçilik fiyatlarında değişiklik olduğunda; ayrıca üretim verileri yeni bir tüketim veya fire düzeyi gösterdiğinde güncellenmelidir.